
EAの期待値とは、1回のトレードで平均していくら増えるか(減るか)を示す値です。計算式は「勝率×平均利益−敗率×平均損失」です。
期待値がプラスなら取引を重ねるほど資金は増え、マイナスなら減っていきます。勝率の高さだけでは判定できません。
たとえば勝率60%のEAは勝てそうに見えます。ところが利確10pips・損切り20pipsなら、1回あたり−2pipsの負けシステムです。反対に、期待値がプラスのEAでも、1回に賭ける資金が大きすぎれば口座は減っていきます。
期待値の計算方法、MT4バックテストの「期待利得」の読み方、PF・リスクリワードとの換算、プラスでも破産する条件を、電卓で再現できる数字で確かめます。後半ではリスクを考慮したタープのR期待値も扱います。
この記事でわかること
- 期待値の計算式と、勝率60%でも負けるEAの見分け方
- MT4バックテストの「期待利得」との対応とpips換算
- 期待値とPF・リスクリワード・損益分岐勝率の換算式
- 期待値がプラスでも破産する条件(賭け率・連敗確率)
- リスク効率を測るタープのR期待値
EAの期待値とは?1トレードあたりの平均損益
期待値とは「ある行動を1回やったときに、平均してどれくらいの結果が得られるか」を示す値です。
期待値がプラスのゲームは続けるほど儲かり、マイナスのゲームは続けるほど損をします。トレードもまったく同じです。
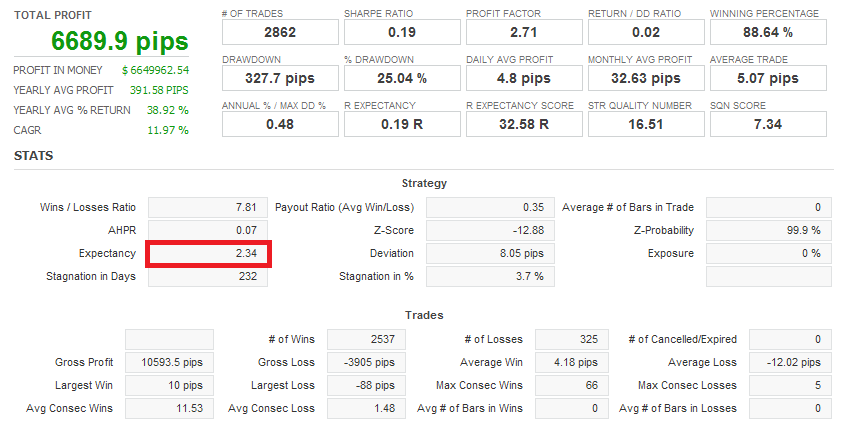
EAのバックテストをQuantAnalyzerに取り込むと、EXPECTANCYという項目で期待値を確認できます。
期待値の計算方法(勝率×平均利益−敗率×平均損失)
期待値は、平均利益と平均損失をそれぞれ勝率・敗率で重みづけし、差し引いて求めます。
期待値 = 勝率 × 平均利益 − 敗率 × 平均損失
(平均損失は正の数で入れる。敗率 = 1 − 勝率)
勝率60%、利確10pips、損失20pipsのトレードで計算してみます。
期待値の計算例(勝率60%・利確10pips・損失20pips)
勝ちトレード
- 勝率60% × 利確10pips
- = +6pips
負けトレード
- 敗率40% × 損失20pips
- = −8pips
期待値
- +6 + (−8)
- = −2pips(1回あたり平均2pipsの損失)
勝率60%でも、1回のトレードで平均2pipsの損失です。続けるほど資金は減っていきます。
※損失を10pipsとしたときの1回あたりの期待値(pips)。勝率が高くてもリスクリワードが低ければマイナスになる。
MT4の「期待利得」は期待値と同じもの
MT4のストラテジーテスターのレポートには「期待利得」という項目があります。英語版の表記はExpected Payoffで、計算式は「純利益÷総取引数」です。
同じトレード群から計算すれば、勝ち負けの平均から求めた期待値と必ず一致します。呼び方が違うだけで、1回あたりの平均損益という中身は同じです。
200回のバックテストで確かめてみます。勝ち120回・負け80回、平均利益3,000円・平均損失4,000円のEAです。
※勝率60%・リスクリワード0.75の架空の例。期待利得と計算式の期待値は同じ200円になる。
注意したいのは単位です。期待利得は口座通貨(円)で表示されるため、ロットを2倍にすれば期待利得も2倍になります。EA同士を比べるときは、ロットをそろえるか、pipsに換算してから比べます。
上の例を、1ロット=10万通貨の口座で0.1ロット(1万通貨)のドル円を取引していたなら、1pipsは100円です。期待利得200円は、1回あたり2pipsにあたります。
期待値が2pipsしかないEAは、実際のスプレッドがバックテストより1pips広いだけで、期待値が半分の1pipsになります。バックテストの期待利得は、スプレッドや約定のずれを差し引く前の上限と考えておくのが安全です。
期待値とPF・リスクリワードの関係
期待値・PF(プロフィットファクター)・リスクリワードは、どれも勝率と平均利益・平均損失の組み合わせから計算できます。
リスクリワード = 平均利益 ÷ 平均損失
PF =(勝率 × 平均利益)÷(敗率 × 平均損失)
期待値 = 敗率 × 平均損失 ×(PF − 1)
3つ目の式から、PFが1.0を超えれば期待値は必ずプラス、1.0未満ならマイナスだとわかります。
PFの記事で使った例(1,000回で600勝400敗、総利益200万円・総損失100万円)に当てはめます。平均損失は2,500円、PFは2.0なので、期待値は0.4 × 2,500円 ×(2.0 − 1)=1,000円です。純利益100万円を1,000回で割った値と一致します。
勝率とリスクリワードだけで、期待値がゼロになる境目の勝率(損益分岐勝率)も出せます。式は「1 ÷(1 + リスクリワード)」です。
※実際の勝率がこの値を上回れば期待値はプラス。上の早見表で勝率40%・リスクリワード1.5が0.0になっているのはこのため。
ただし、PFが同じでも期待値の大きさは同じになりません。PFは比率なので、1回あたりの利益の厚みは期待値で確かめます。
先ほどの例で、平均利益と平均損失がどちらも10分の1のEAを考えます。PFは2.0のままですが、期待値は1回100円に下がります。スプレッドが同じなら、コストに食われる割合は10倍です。
あわせて読む プロフィットファクター(PF)とは?EAの理想値・目安と計算方法EAのプロフィットファクター(PF)の理想値は1.2〜1.5が目安。総利益÷総損失の計算方法、勝率・リスクリワードとの関係、2.0超のPFが危ない理由、期待値やリカバリーファクターとの併用まで解説。
期待値の検証:プラスとマイナスで資金推移を比べる
勝率だけを見れば、勝率60%の手法が勝率40%の手法に負けるとは考えにくいはずです。
そこで、期待値がマイナスの勝率60%と、期待値がプラスの勝率40%を、それぞれ1,000回トレードしたシミュレーションで比べます。
期待値がマイナスのトレード検証
先ほどの勝率60%・利確10pips・損失20pips(期待値−2pips)で1,000回トレードした結果です。資金がどんどん減り、最後には約−2,500pipsになっています。

期待値がプラスのトレード検証
勝率40%、利確10pips、損失5pipsのトレードです。勝率は先ほどより低いですが、期待値はプラスです。
期待値がプラスの例(勝率40%・利確10pips・損失5pips)
勝ちトレード
- 勝率40% × 利確10pips
- = +4pips
負けトレード
- 敗率60% × 損失5pips
- = −3pips
期待値
- +4 + (−3)
- = +1pips(1回あたり平均1pipsの利益)
同じく1,000回トレードした結果です。資金が増え続け、最後には約+800pipsになっています。

結論:取引を重ねるほど期待値どおりに近づく
シミュレーションからわかるように、将来の利益・損失は期待値で決まります。トレードは勝ち負けを繰り返し、期待値どおりにお金が変化していくだけのゲームです。
とはいえ、結果は期待値ぴったりにはなりません。期待値どおりなら、マイナスの例は1,000回で−2,000pips、プラスの例は+1,000pipsのはずです。
シミュレーションの−2,500pips・+800pipsとのずれは、勝ち負けの順番によるぶれです。1回ごとの損益の標準偏差から計算すると、1,000回後のぶれの目安はマイナスの例で約±460pips、プラスの例で約±230pipsです。どちらの結果も、ずれはこの目安の1倍前後に収まります。
期待値による増減は取引回数に比例して積み上がり、ぶれは回数の平方根でしか増えません。回数を重ねるほど、結果は期待値の側に寄っていきます。
- 1回1回のトレードで落ち込んだり喜んだりしない
- 期待値がプラスかマイナスかで、将来プラスになるかを判断する
- 感情を捨て、自分のトレードで資金がどう増えていくかを理解する
期待値がプラスでも破産する理由
では、期待値がプラスのEAを見つければ、あとは回し続けるだけでよいのでしょうか。
そうはなりません。期待値は1回あたりの平均で、勝ち負けがどの順番で来るかまでは教えてくれません。連敗の途中で資金が尽きれば、平均に収束する前に退場です。
1回に賭ける割合が大きすぎると資金は減る
勝率50%・リスクリワード1.5のEAで計算します。期待値は0.5 × 1.5 − 0.5 × 1=+0.25で、損失額の0.25倍を1回ごとに稼ぐ、はっきりプラスのシステムです。
このEAを、1回の損失が資金の2%・10%・40%になるロットで動かし、勝ちと負けが交互に来たとします。
※勝ったときは損失の1.5倍の利益。1勝1敗後の倍率を50乗して100回後を求めた(例: 0.96の50乗≒0.13)。
勝ち負けの回数はどれも同じ50勝50敗です。それでも40%で賭けると、資金は約13%まで減ります。
資金は足し算ではなく掛け算で増減するためです。40%減った資金を元に戻すには、約67%の上昇が要ります。
賭ける割合で変わる資金の推移
※記事の計算例(勝率50%・リスクリワード1.5、勝ちと負けが交互に来ると仮定)を100回分描いたものです。縦軸は最初の資金を1とした倍率。
この例で資金の伸びが最も大きくなるのは、損失を資金の約17%にしたときです。この割合はケリー基準と呼ばれ、「勝率 − 敗率 ÷ リスクリワード」=0.5 − 0.5 ÷ 1.5で求めます。
約17%を超えると伸びは鈍り、約33%を超えると期待値がプラスでも資金は減っていきます。
ケリー基準は資金の伸びを最大にする代わりに、途中の落ち込みも大きくなります。実際の勝率やリスクリワードがバックテストより悪化すれば、すぐに賭けすぎの側へ外れます。
実運用では、1回の損失を資金の1〜2%に抑えるのが一般的です。
あわせて読む EAのロット数の決め方|リスク1%・最大DD・複利を計算例で解説EAのロット数は「口座残高×リスク%÷(損切り幅×1pipsの価値)」で決めます。リスク1%と最大DDからの計算例に加え、MT4でEAのロットを変更する手順、固定ロットと複利の切替、変更が反映されないときの確認点も解説します。
連敗は必ず来る:10連敗の確率と資金の減り方
勝率50%のEAを1,000回動かすと、10連敗以上が一度でも起きる確率は約39%です。8連敗以上なら約86%で、ほぼ確実に経験します。勝率40%のEAなら、10連敗以上の確率は約91%に上がります。
※「直前まで何連敗しているか」を状態にした漸化式で計算した値。各トレードの勝ち負けは独立と仮定。
10連敗したときに資金がどれだけ残るかは、1回の損失の割合で決まります。
1回2%なら、10連敗しても資金の8割は残ります。10%だと3分の1しか残らず、元に戻すには約2.9倍に増やす必要があります。
期待値がプラスのEAを選ぶのは、利益を出すための必要条件です。そのEAで生き残れるかは、1回あたりのリスク割合と破産確率で決まります。
あわせて読む EAの資金管理と破産確率|バルサラ表とロット計算で破産を防ぐEA(MT4自動売買)の資金管理を破産確率から解説。ロット計算式、バルサラの破産確率の計算式と早見表、証拠金維持率・ロスカット水準、複数EAの資金配分まで数値で確認できます。
タープの期待値(R期待値)とは?
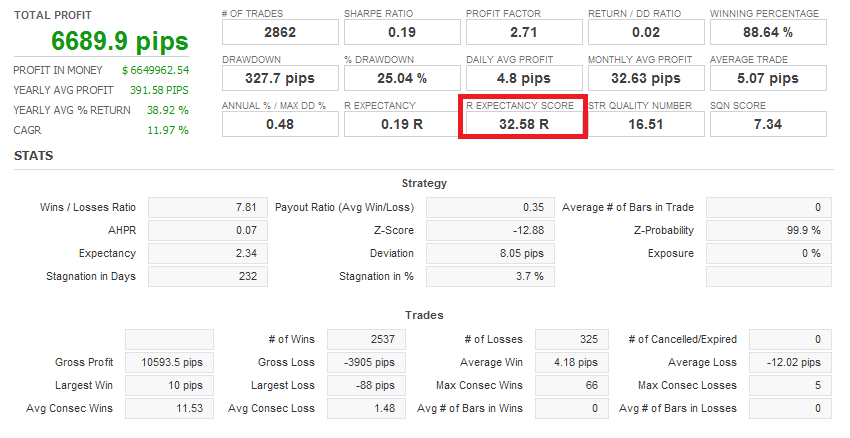
QuantAnalyzerでバックテストを取り込むと、R EXPECTANCY(R期待値、タープの期待値)という評価値があります。もとはタープ博士が提唱した考え方で、1回ごとの損益を、そのトレードで取ったリスク(R=損切りまでの損失額)で割り、その平均を期待値とします。QuantAnalyzerは1回ごとのリスクの代わりに平均損失を使い、次の式で計算しています。
タープの期待値 =(勝率 × 平均利益 − 敗率 × 平均損失)÷ 平均損失
            = 通常の期待値 ÷ 平均損失
タープの期待値に公式の合格ラインはありませんが、本記事では0.1以上を目安にします。QuantAnalyzerでは以下の値がタープの期待値です。
通常の期待値の問題点は?
通常の期待値は「1回のトレードで期待できる利益」を表しますが、リスクが考慮されていません。2つのシステムで比べてみます。
通常の期待値とタープの期待値の違い
システムA
- 勝ち100円/負け200円/勝率80%
- 通常の期待値:40円
- タープの期待値:40 ÷ 200 = 0.2
システムB
- 勝ち100円/負け400円/勝率88%
- 通常の期待値:40円
- タープの期待値:40 ÷ 400 = 0.1
通常の期待値は同じ40円でも、リスクが大きいシステムBはタープの期待値が低くなります。
通常の期待値では両方40円で同じなのに、タープの期待値ではシステムAの方が高くなります。システムBの方がリスクが大きいためです。
タープの期待値の意味するところ
タープの期待値は「リスクにさらした1円につき、どれくらい利益が得られるか」を示します。いくら期待値が大きくてもリスクが大きすぎたら意味がありません。10円を得るために100万円のリスクを取っていたら話になりません。
タープの期待値が小さすぎるシステムを使っている場合は、そのシステムを稼働する意味があるのかを考え直すきっかけになります。
タープの期待値について、私は以下の書籍から学びました。もっと詳細を学びたい方は買っておいて損はありません。
タープの期待値の弱点
- 過剰最適化されたバックテストの値を見ても意味がない
- 複数ポジションを持つEAでは正しい値が得られない可能性がある。比較は1ポジションのEA同士で行う
- 取引回数が少ないと値が安定しない。300回以上を目安にする
EAの期待値のよくある質問
Q1. EAの期待値とは何ですか?
1回のトレードで平均していくら増えるか(減るか)を示す値です。「勝率×平均利益−敗率×平均損失」で計算し、プラスなら取引を重ねるほど資金が増え、マイナスなら減っていきます。
Q2. 勝率が高いEAなら期待値もプラスですか?
いいえ。勝率60%でも、利確10pips・損切り20pipsなら期待値は1回あたり−2pipsです。期待値がゼロになる勝率は「1÷(1+リスクリワード)」で、リスクリワード0.5なら勝率66.7%を超えないとプラスになりません。
Q3. MT4の期待利得と期待値は同じですか?
同じです。期待利得は「純利益÷総取引数」で、同じトレード群なら計算式の期待値と一致します。口座通貨で表示されロットに比例するため、EA同士はロットをそろえるか、pipsに換算して比べます。
Q4. 期待値とPF(プロフィットファクター)はどう関係しますか?
期待値=敗率×平均損失×(PF−1)の関係があり、PFが1.0を超えれば期待値は必ずプラスです。ただしPFは比率なので、同じPFでも1回あたりの期待値の大きさは平均損益の規模で変わります。
Q5. 期待値がプラスなら破産しませんか?
破産することがあります。勝率50%・リスクリワード1.5(期待値+0.25)のEAでも、1回の損失を資金の40%にすると、50勝50敗の100回後に資金は約13%まで減ります。1回の損失は資金の1〜2%に抑えるのが一般的です。
Q6. タープの期待値(R期待値)とは何ですか?
リスクにさらした1円あたりの利益を示す値です。タープ博士の定義は1回ごとの損益をそのトレードのリスクで割った値の平均で、QuantAnalyzerでは通常の期待値を平均損失で割って計算します。通常の期待値が同じ40円でも、平均損失200円なら0.2、400円なら0.1となり、リスク効率の違いがわかります。
Q7. 期待値を判断するには何回分の取引が必要ですか?
本記事では300回以上を目安にしています。取引回数が少ないと勝ち負けの順番によるぶれが大きく、期待値がプラスのEAでも結果がマイナスになることがあるためです。
まとめ
- 期待値がプラスなら続けるほど増え、マイナスなら続けるほど減る。勝率だけでは判断できない
- 通常の期待値に慣れたら、リスクを考慮したタープの期待値も見る
- タープの期待値が小さいシステムを稼働している場合は一度見直す


