プロフィットファクター(PF)は「総利益÷総損失」で求める、損失1円あたり利益が何円あるかを示す指標です。1.0を超えれば利益が出ています。
EAの理想値・目安は1.2〜1.5で、取引回数が十分なら1.5〜2.0は良好です。下限を1.2に置くのは、それ未満だとスプレッドが1pips広がるだけで赤字に転じうるからです。2.0を超えるPFは、過剰最適化か取引回数不足で出ていることを疑います。
PFの数字を信じてよいかは、取引回数(最低300回)・資産曲線・ドローダウンで確かめます。
この記事でわかること
- PFの計算式と、MT4・MT5での確認場所
- EAのPFの目安(1.2〜1.5)と、2.0超で疑うべきこと
- PFを信用するのに必要な取引回数(最低300回)
- 理想値が資料ごとに違う理由と、裁量トレード・EAでの見方の違い
- PFと一緒に見るべき期待値・最大ドローダウン・リカバリーファクター
プロフィットファクター(PF)とは?意味と計算式
プロフィットファクター(PF)とは、トレードの総利益が総損失の何倍かを示す指標です。EAのバックテスト結果を評価するときの基本の数字で、計算式は次のとおりです。
プロフィットファクター(PF)= 総利益 ÷ 総損失たとえば1,000回のトレードで、400回負けて損失が100万円、600回勝って利益が200万円なら、PFは 200÷100=2 です。
似た指標にリスクリワードレシオ(平均利益÷平均損失)があります。
違いは割り算の単位です。PFは全トレードの合計どうしで割り、リスクリワードレシオは1トレードあたりの平均どうしで割ります。
PFは何の略?英語表記とMT4・MT5での表記
PFは Profit Factor の略で、日本語ではプロフィットファクターと読みます。EAのバックテストやFXの成績表で「PF」とだけ書かれていれば、この指標のことです。「プロフィットファクタ」と長音のない表記も同じ意味です。
表示される名前は、MT4の日本語画面では「プロフィットファクタ」、MT5では「プロフィットファクター」です。英語で調べるときは「profit factor」で検索すると、海外のバックテスト結果やEAの紹介ページも読めます。
どの名前でも、中身は総利益÷総損失です。MT4ヘルプでも、総利益(Gross Profit)と総損失(Gross Loss)の比として定義されています。
純利益が同じでもPFで稼ぎ方の効率がわかる
AさんもBさんも、稼いだ金額は同じ500万円です。ただしBさんは、Aさんの5分の1の損失でそこまで稼いでいます。
PFはAさん2.0、Bさん6.0。損失1円あたりの利益で比べると、BさんはAさんの3倍の効率です。
純利益だけを見ていると、どれだけ損をしながら稼いだのかはわかりません。利益額の大きさに惹かれてEAを選ぶ前に、PFも確かめてください。
MT4でプロフィットファクターはどこで確認できる?
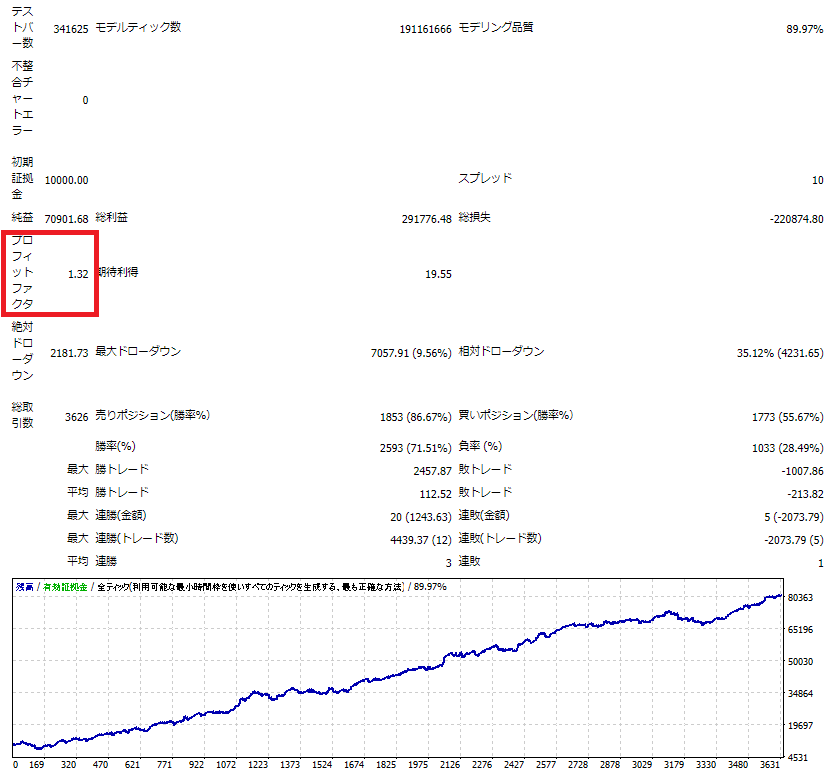
ストラテジーテスターでバックテストを実行したら「レポート」タブを開きます。総利益・総損失と並んで表示される「プロフィットファクタ」がPFの値です。
あわせて読む MT4バックテストのやり方【初心者向け】EAの設定と結果の見方MT4でEAをバックテストするやり方を画像付きで解説。ヒストリカルデータの準備、ストラテジーテスターのモデル・スプレッド設定、モデリング品質90%の意味、PF・最大ドローダウンなど結果の見方までわかります。
MT5では、ストラテジーテスターの「バックテスト」タブに「プロフィットファクター」として表示されます。
実際に運用した口座のPFをMT4の口座履歴で確認する
バックテストではなく、実際に運用した取引のPFを見たいときは、ターミナルの「口座履歴」タブを使います。
- ターミナルの「口座履歴」タブを開く
- 右クリックのメニューで、対象の期間(全期間・過去3か月・期間指定)を選ぶ
- 同じメニューの「Save as Report」または「Save as Detailed Report」にあたる項目で、HTMLのレポートとして保存する(詳細レポートのほうが項目が多い)
- 保存したレポートで、総利益・総損失・プロフィットファクタを確認する
期間は取引の決済時刻で絞られます。EAを入れ替えた日や設定を変えた日以降だけを選べば、変更後の成績だけのPFが出せます。
デモ口座で動かしたEAも、同じ手順でフォワードテストのPFを出せます。バックテストのPFと並べて、大きく下がっていないかを比べてください(取引回数が少ないうちの数字は、後の節で見るとおりぶれます)。
MT4ヘルプの「口座履歴」には、各項目の説明があります。
プロフィットファクターの理想値・目安はどのくらい?
EAのPFは1.2〜1.5が一般的な水準で、1.5〜2.0なら良好、2.0を超えたら過剰最適化か取引回数不足を疑うのが目安です。
1.0〜1.2を「ぎりぎり」と見る理由は、スプレッドへの弱さです。
たとえば勝率50%で、利益12pips・損失10pipsのEAはPF1.2です。ここでスプレッドが1pips広がると、利益は11pips、損失は11pipsになり、PFは1.0まで落ちます。
バックテストのPFが1.2前後なら、実際の口座のスプレッドや約定の滑りでどこまで下がるかを先に見積もっておくと安全です。
目安の表は、取引回数が十分にあり、相場環境が変わってもPFが崩れないことが前提です。数十回のテストで出たPFは、どの段階に当てはまっても参考程度に留めてください。
PF1.2・1.5・2.0で1回の取引に残る金額はどう違う?
PFの目安を「なぜ1.2以上」とするのかは、純利益に換算するとわかります。総損失が同じなら、純利益は次の式で決まります。
純利益 = 総損失 ×(PF − 1)冒頭の例(1,000回のトレード、400回負けて総損失100万円)のまま、PFだけを変えて比べます。
PF1.2では、1回の取引に残る利益が平均200円しかありません。実際の口座でスプレッドや約定の滑りが1回あたり200円分広がると、純利益はゼロになります。PF1.2を「ぎりぎり」と見るのは、この余裕の薄さのためです。
PF1.5なら500円、PF2.0なら1,000円の余裕があります。ただし2.0を超える数字は、前の節で見たとおり、余裕が大きいのではなく過剰最適化を疑う水準です。バックテストのPFを見るときは、1回あたりの純利益が実際のコストに耐えられる額かを、先に見積もってください。
理想値が資料によって1.2〜1.75と違うのはなぜ?
PFの理想値は、証券会社や解説サイトでも「1.2〜1.3」「1.5前後」「1.75以上」と幅があります。どれかが間違っているというより、前提にしている条件が違います。
- 手法の違い:PFは勝率とリスクリワードの組み合わせで決まる。勝率60%・リスクリワード1.0ならPF1.5、勝率40%・リスクリワード2.0ならPF1.33で、手法ごとに現実的な水準が変わる
- コストの扱い:スプレッドや手数料を差し引いたあとの数字か。差し引く前のPFは、同じ手法でも高く出る
- 取引回数と期間:数十回の記録や、パラメータを最適化したのと同じ期間のバックテストで出たPFは高く出やすい
この記事の1.2〜1.5は、スプレッドを含めたバックテストで数百回以上の取引がある、長期運用向けEAを前提にした目安です。条件の違う数字と並べて比べないようにしてください。
PFが2以上・3以上と高すぎる場合の注意
PF2.0超のEAは、効率よく稼いでいるように見えます。ただし、過剰最適化(カーブフィッティング)を疑ったほうが安全です。
過剰最適化とは、過去の相場データに合わせてパラメータを調整しすぎた状態です。バックテストの成績は良くても、実際の相場では同じ結果が出にくくなります。
- PFが2.0を超えるEAは魅力的に見えるが、実際の相場では勝ち続けにくく、破綻リスクも高い
- トレード回数が極端に少ないEAは、勝ちトレードだけを切り取った結果でPFが高くなっている
- 取引回数が数百回以下のEAでは、PFの信頼性は著しく低下する
- 為替相場で、PF2.0を超える優位性が長く続くことはまれ
PF3以上は、総損失の3倍の利益を出している計算です。数百回以上の取引でこの水準を保つのは難しいため、まず取引回数・テスト期間・損切り設定の有無を確かめてください。
併せて読む カーブフィッティングとは?EAの過剰最適化を見抜く方法と回避策8つカーブフィッティング(過剰最適化)とは、最適化のしすぎで過去の相場にだけ合ったEAになることです。起きる仕組みと8つの回避方法、フォワードテストや販売ページで見抜く確認方法を、目安の数値つきで解説します。
プロフィットファクターと勝率・リスクリワードの関係
PFは勝率と損益比率(リスクリワードレシオ)で決まります。計算式は次のように書き換えられます。
PF =(平均利益 × 勝率)÷(平均損失 × 負率)※勝率とリスクリワード(平均利益÷平均損失)から求めたPFの早見表。
- 勝率90%でも、利益100円・損失1,000円なら10回で利益900円・損失1,000円。PFは0.9で最終的に損失
- 勝率30%でも、利益3,000円・損失1,000円ならPFは1.29で利益が出る
勝率が90%あっても、1回の負けが大きければPFは1.0を割ります。勝率の高さを見たら、次に平均損失の大きさを確かめてください。
PFだけでEAを選ぶべきでないのはなぜ?
PFの数字には表れない情報が3つあります。途中の損益の揺れ、取引回数の少なさ、決済していない含み損です。
どれも、PFが高いときほど見落としやすくなります。
損益の途中経過を無視している
PFは総利益と総損失の比率だけを見るため、途中の損益の揺れを無視します。
資産曲線が大きく上下する不安定なシステムでも、最後に総利益が総損失を大きく上回ればPFは高くなります。2つのバックテストを比べてみます。
PF1.41

PFだけで見ると、損失に対する利益の効率は1.41のシステムの方が上です。しかし資産曲線を見ると、1.32のシステムの方が直線に近く安定しています。PFだけではシステムを判断できません。
- 曲線の滑らかさはシャープレシオで判断する(MT5はバックテストレポートに表示される)
- 10年分を一気にテストするのではなく、2年ずつ5回に分けてそれぞれのPFに問題がないか確認する方法も有効
- 損切りしないEAは含み損が損失にカウントされないためPFが大きくなる。ナンピンシステムも同様
期間を分けると、通算の数字に隠れた傾向が出てきます。たとえば10年通算でPF1.4前後のEAが、2年ごとでは1.9・1.6・1.3・1.0・1.1と後半ほど下がっていたとします。通算のPFだけでは、この右肩下がりに気づけません。
あわせて読む EAのバックテストとフォワードテスト|正しい評価方法5種と合格基準EAはバックテストだけで評価すると本番で崩れがちです。アウトオブサンプル・ウォークフォワード・モンテカルロ・リアルフォワードの5つの検証法と、フォワード期間や取引回数など合格の目安を計算例つきで解説します。
十分な取引回数が必要(目安は300回以上)
二人ともPFは3.0ですが、10回のトレードでは運か実力かを判断できません。PFはトレード回数が多いほど信頼できる値に近づきます。
目安は最低300回、できれば1,000回以上です。
では、300回という線はどこから来るのか。本当の実力がPF1.2のEAを想定して、乱数で試算しました。
条件は勝率50%、1回の利益12pips・損失10pips(本来のPFは1.2)。この取引を決まった回数だけ行う試行を1万回繰り返し、見かけのPFがどれだけぶれるかを数えています。
※勝率50%・利益12pips・損失10pips固定で、取引回数ごとに1万回試行した乱数シミュレーション(2026年9月試算)。スプレッドと複利は考慮していません。
実力はPF1.2なのに、10回だけのテストでは6回に1回ほどPF2.0超の優秀なEAに見えます。逆に4割近くは赤字のEAに見えます。
300回まで増やすと、PF2.0超に化けるケースはほぼ消えます。それでも約20回に1回はPF1.0を割って見えるので、1,000回あればより安心です。
実力PF1.2のEAが何回で正体を現す?
回数が少ないと、実力とかけ離れたPFに見える
300回でPF2.0超に化けるケースはほぼ消える
※勝率50%・利益12pips・損失10pips固定、取引回数ごとに1万回試行した記事中の試算。灰色は1.0〜2.0未満に見えた割合です。
ナンピン、マーチンが優秀に見えてしまう
PFには、勝率・ドローダウン・取引回数の情報が含まれていません。
ナンピンやマーチンゲールのEAは、PFが高くても一度の大きなドローダウンで資金を一気に失うことがあります。
あわせて読む ナンピン・マーチン・両建EAは危険?何段で破綻するか計算で解説ナンピン・マーチン・両建EAの危険性を計算で解説。初期0.01ロット・20pips間隔の倍々ナンピンが何pipsの逆行で破綻するか、両建ての落とし穴、最大ポジション数と証拠金維持率の決め方まで数値でわかります。
数字にすると仕組みが見えます。100回決済して99回が1万円の利益、1回だけ5万円の損失なら、PFは99÷5=19.8です。
ところが口座には、損切りせずに抱えたままの含み損が50万円残っているかもしれません。運用途中の取引履歴でPFを計算すると、決済していない損失は入らないため、数字の上では優秀なEAに見えてしまいます。
なお、MT4のストラテジーテスターは、テスト終了時に残っているポジションを「close at stop」として強制決済します。最後まで抱えていた含み損は、バックテストのPFにも入ります。
PFに表れないのは、途中で大きく膨らみ、決済までに戻った含み損です。
併せて読む 初心者でもわかる11のポイントで見る失敗しないMT4 EAの選び方MT4 EAの選び方を11のポイントで徹底解説【2026年版】。PF(プロフィットファクター)・最大ドローダウン・バックテスト期間・フォワードテストなど、失敗しないEA選定に欠かせない判断基準を初心者にもわかりやすく整理しました。
プロフィットファクターと一緒に見るべき指標
PFからわかるのは、損失1円に対して利益が何円あるかという比率だけです。1回のトレードでいくら増えるのか、途中で資金がどこまで減るのかは、PFをいくら眺めても出てきません。
その穴を埋めるのが、期待値・最大ドローダウン・リカバリーファクターの3つです。資産曲線の滑らかさを見るシャープレシオと合わせれば、EAの姿がかなり立体的になります。
期待値:1トレードあたりいくら増えるか
期待値は、1回のトレードで平均していくら増える(減る)かを示す値です。
期待値 = 平均利益 × 勝率 − 平均損失 × 負率最初のPFの計算例(1,000回で総利益200万円・総損失100万円)に当てはめます。期待値は(200万円−100万円)÷1,000回で、1回あたり1,000円です。MT4のバックテストレポートでは「期待利得」として表示されます。
PFが1.0を超えていれば、期待値は必ずプラスになります。PFと期待値は、この点では同じことを別の形で言っているだけです。
差が出るのは、1回あたりの利益の厚みです。PFが同じ2.0でも、1回の期待値が1〜2pipsしかないEAは、スプレッドが1pips広がるだけで利益の大半が消えます。
期待値の考え方はFX EAを始める前に期待値について知っておこうで詳しく解説しています。
最大ドローダウン:資金がどこまで減るか
最大ドローダウンは、資産がピークから最も大きく落ち込んだ幅です。PFは最終的な総利益と総損失しか見ないため、途中で資金が半分になっていても数値には表れません。
PF1.5のEAが2つあり、片方の最大ドローダウンが資金の10%、もう片方が50%だったとします。PFは同じでも、後者は途中で運用をやめたくなるほど資金が減っています。
証拠金に余裕がなければ、回復を待つ前にロスカットで退場していたかもしれません。
ドローダウンの種類と見方はMT4 EAの最大ドローダウン、相対ドローダウンを正しく理解するを参考にしてください。
リカバリーファクター:ドローダウンに対して利益は十分か
リカバリーファクターは、純利益を最大ドローダウンで割った値です。
リカバリーファクター = 純利益 ÷ 最大ドローダウン数値が大きいほど、落ち込みの幅に対して多くの利益を積み上げています。PFが同じ2つのEAで比べてみます。
PFも純利益も同じです。それでもEA-Bは、300万円を稼ぐ途中で200万円を失う局面を通っています。PFだけを見ていたら、この差には気づけません。
MT4のレポートにリカバリーファクターの項目はないため、「純益」と「最大ドローダウン」の金額から計算します。MT5のバックテストレポートには「リカバリファクター」として表示されます。クオンツアナライザーを使えば、PF以外の指標もまとめて確認できます。
裁量トレードとEAでPFの見方はどう違う?
PFの計算式は、裁量トレードでもEAでも同じです。違うのは、そのPFがどこから出てきた数字かです。
EAはバックテストとフォワードのPFの差を見る
EAのバックテストのPFは、パラメータを調整した期間の成績であることが多く、そのまま将来に当てはまるとは限りません。最適化に使っていない期間のバックテストや、デモ口座・リアル口座で動かしたフォワードテストのPFと比べ、大きく下がるなら過剰最適化を疑います。
たとえばバックテストのPFが2.0でもフォワードテストが1.1なら、実力は1.1のほうに近いと考えてください。フォワードテストの取引回数が少ないうちは、「十分な取引回数が必要」で試算したとおり数字がぶれる点にも注意が必要です。
裁量トレードは記録の数とPFの分解で見る
裁量トレードにはバックテストがなく、PFは自分の取引記録から計算します。取引ルールが途中で変わったり、損切りが遅れたりするため、同じ人でも時期によってPFが大きく動きます。
記録が100回に満たないうちは、PFの高低で手法の良し悪しを決めないほうが安全です。PFが下がったときは、勝率と平均利益・平均損失に分けて原因を探します。勝率が変わらず平均損失だけが増えていれば、損切りの遅れが原因だとわかります。
プロフィットファクターでEAを見極める判断フロー
PFを見たら、2.0を超えていないか、取引回数は十分か、資産曲線は滑らかかの3点を順に確かめます。最後に期待値・最大ドローダウン・リカバリーファクターで総合的に評価します。
PFを見るときの判断フロー
※プロフィットファクター(PF)の考え方や目安の数値は、MT4・MT5どちらのバックテスト結果でも共通して適用できます。
プロフィットファクターのよくある質問
Q1. プロフィットファクター(PF)とは何ですか?
総利益を総損失で割った値で、損失1円に対して利益が何円あるかを示す指標です。1.0を超えれば利益が出るシステムで、EAのバックテスト結果の評価によく使われます。
Q2. EAのプロフィットファクターの目安・理想値はどのくらいですか?
長期運用で安定した成績を残すEAは1.2〜1.5が一般的な水準です。取引回数が十分なら1.5〜2.0は良好です。2.0を超える場合は、過剰最適化か取引回数不足を疑います。
Q3. プロフィットファクターは高いほど良いのですか?
高いほど良いとは限りません。PF2.0超は過剰最適化の疑いがあり、損切りしないナンピン系EAは含み損が損失に数えられないためPFが高く見えます。取引回数・資産曲線・ドローダウンも合わせて確認してください。
Q4. PFを信用するには取引回数が何回必要ですか?
最低300回、できれば1,000回以上が目安です。本来PF1.2のEAを乱数で試算すると、10回のテストでは17.0%がPF2.0以上に見えましたが、300回では0.0%でした。
Q5. MT4でプロフィットファクターはどこで確認できますか?
ストラテジーテスターでバックテストを実行し、「レポート」タブを開きます。総利益・総損失と並んで表示される「プロフィットファクタ」がPFの値です。MT5では「バックテスト」タブに表示されます。
Q6. プロフィットファクターと勝率はどう関係しますか?
PFは勝率と損益比率(リスクリワードレシオ)で決まり、PF=(平均利益×勝率)÷(平均損失×負率)です。勝率90%でも、利益100円・損失1,000円ならPFは0.9で損失になります。
Q7. PFと期待値・リカバリーファクターは何が違いますか?
PFは損失に対する利益の比率、期待値は1回のトレードで平均いくら増えるか、リカバリーファクターは純利益÷最大ドローダウンです。PFが同じでも、期待値が小さいEAはスプレッド拡大に弱く、リカバリーファクターが低いEAは途中の落ち込みが大きくなります。
Q8. 裁量トレードでもプロフィットファクターの目安は同じですか?
計算式と目安の考え方は同じです。ただし裁量トレードは記録が少ないうちPFがぶれやすく、EAはバックテストのPFが過剰最適化で高く出やすいという違いがあります。裁量は100〜300回分の記録で、EAはフォワードテストのPFと比べて確かめてください。
Q9. PFは何の略ですか?
Profit Factor(プロフィットファクター)の略です。MT4の日本語画面では「プロフィットファクタ」、MT5では「プロフィットファクター」と表示されますが、どちらも総利益÷総損失の同じ指標です。
Q10. 実際に運用した口座のPFはどこで確認できますか?
MT4のターミナルにある「口座履歴」タブで期間を選び、右クリックのメニューからHTMLのレポートとして保存します。レポートには総利益・総損失・プロフィットファクタが載ります。バックテストではなく、実運用の取引から出たPFです。
まとめ
- PF=総利益÷総損失。1.0より大きければ利益が出るシステム
- PFは勝率とリスクリワードで決まる。勝率が高くても損益比率が悪ければPFは低い
- 目安は1.2〜1.5。2.0を超えたら過剰最適化か取引回数不足を疑う
- PFは途中経過を無視するため、シャープレシオ・ドローダウン・取引回数と合わせて判断する
- 期待値で1回あたりの利益の厚みを、リカバリーファクターでドローダウンに対する利益の大きさを確かめる
- 損切りしないナンピン系はPFが高く見える。取引の中身まで確認する
- EAはバックテストとフォワードテストのPFの差を、裁量トレードは記録の回数と勝率・平均損失への分解で確かめる