

シャープレシオとは、リターンから無リスク利子率を引き、リターンのばらつき(標準偏差)で割った値で、取ったリスクに対してどれだけ効率よく稼げたかを示す指標です。
EA選びでは、年率換算で1.0以上なら良好、2.0以上なら優秀がよく使われる目安です。MT4のレポートには表示されないため、MT5のレポートかQuantAnalyzer、表計算で確認します。
年間の利益が同じ30万円でも、毎月コツコツ増えるEAと、大勝ちと大負けを繰り返すEAでは、運用中の安心感も破綻のリスクもまるで違います。
利益額だけでは見えないこの差を、数字で比べられるのがシャープレシオです。
計算式と計算例、MT4・MT5・QuantAnalyzerでの確認方法、比べるときの落とし穴まで順に見ていきます。
この記事でわかること
- シャープレシオの計算式と、月次損益を使った計算例
- MT4・MT5・QuantAnalyzerそれぞれの確認方法
- 年率換算とQuantAnalyzerで異なる目安の数値
- ソルティノレシオ・PFなど他の指標との使い分け
シャープレシオとは?EAの安定性を測る指標
シャープレシオは次の式で表されます。
シャープレシオ =(リターン - 無リスク利子率)÷ リスク(リターンの標準偏差)式だけ見ると難しそうですが、中身は「儲け」と「リスク」のバランスを見る指標です。
リスクは「リターンのばらつき(標準偏差)」で測ります。同じ利益でも、ばらつきが小さいほどシャープレシオは大きくなります。
EA-AとEA-Bは年間利益が同じですが、シャープレシオはEA-Aのほうが高くなります。
シャープレシオが大きいほど資産曲線がなめらかになり、より安定した利益が見込めます。
シャープレシオの高低による資産曲線の違い
シャープレシオが低いEA
- 資産曲線の波が荒い
- 資産の増減が激しくなる傾向
シャープレシオが高いEA
- 資産曲線の波が滑らか
- 資産が安定して増えていく傾向
月次損益で計算してみる
式だけでは実感がわかないので、元手100万円で12か月運用した2つのEAを例に、実際に計算してみます。どちらも月次リターンを12か月分足すと+20%になる、利益だけ見れば互角のEAです。
計算は3ステップです。月ごとのリターンの平均を出し、ばらつき(標準偏差)で割り、最後に√12(約3.46)を掛けて年率に直します。
無リスク利子率は、計算を簡単にするため0としました。同じ期間のEA同士を比べる用途なら、0で計算してかまいません(MetaQuotes社の解説記事でも同様の扱いです)。
平均リターンはまったく同じなのに、年率のシャープレシオはEA-Cが2.54、EA-Dが0.70と3倍以上の差がつきました。差を生んだのは分母の標準偏差だけです。
同じ+20%でも「ばらつき」が違う
※上の表の計算例(元手100万円・架空の月次リターン)を月ごとに足し上げた累積値です。
EA-Dは−9%の月が1回あり、100万円なら9万円が1か月で消える計算です。
併せて読む EAの最大ドローダウンとは?相対ドローダウンとの違いと目安EAの最大ドローダウンは、資産がピークから最も大きく減った金額です。相対・絶対ドローダウンとの違い、MT4レポートでの見方、必要資金を逆算する計算例、リカバリーファクターとの関係まで解説します。
利益額のランキングでは同点でも、シャープレシオで並べると順位がはっきり分かれます。「利益が同じならどちらでもいい」とは言えない理由が、この数字の差です。
シャープレシオが高いと何が良い?
シャープレシオが高いEAは、資産曲線がなめらかで、運用中に資金が大きく減る場面が少なくなります。
シャープレシオが高いEAの3つのメリット
利益が多いEAでも、シャープレシオが小さいと損益の増減が激しく、ハラハラドキドキのトレードが続きます。
メンタルに影響するため、長期運用を考えるなら、利益が小さくてもシャープレシオの高いEAをおすすめします。
シャープレシオが低いEA

資産曲線の波が荒く、資産が増えたり減ったりが激しくなっています。
MT4のバックテストグラフは、横軸が取引回数、縦軸が口座残高です。このEAは約5,200回の取引のうち、前半の約2,600回は残高が開始時の前後を行ったり来たりしていて、途中では開始時の残高を割り込んでいます。
最終的にはプラスで終わっていますが、利益のほとんどは後半に出たものです。もし前半の時期に稼働を始めていたら、長いあいだ増えない口座を見続けることになります。途中で止めたくなる人も多いはずです。
シャープレシオが高いEA
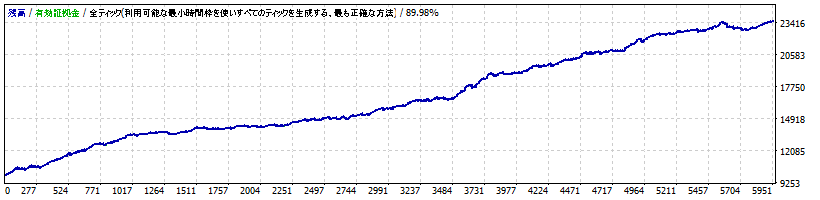
資産曲線の波がなめらかで、資産が安定して増えています。
約6,000回の取引で、残高は開始時のおよそ2.4倍まで増えています。途中に小さな押し目はあるものの、横ばいや下落が長く続く区間はほとんどありません。どの時期に稼働を始めても、右肩上がりを実感しやすい形です。
同じ利益が出せるとしたら、どちらを稼働させたいかは明確ですね。2つの資産曲線を見比べると、シャープレシオの差は次の3点に表れています。
- 谷の深さ:直前の高値からどれだけ残高が減ったか(ドローダウン)
- 谷が続く長さ:高値を更新できない横ばい・下落の期間がどれだけ続くか
- 傾きの一定さ:増え方が一定か、特定の時期の大勝ちに頼っているか
シャープレシオは、この3つをまとめて1つの数字にしたものと考えると分かりやすいです。グラフを目で見て比べるのは、候補が2〜3本までなら十分です。それより多くのEAを比べるときは、数字で並べたほうが早く判断できます。
シャープレシオの確認方法(MT4・MT5・QuantAnalyzer)
シャープレシオを表示できるかどうかは、使っているツールで変わります。MT4は標準のレポートに項目がなく、MT5は最初から表示されます。
MT4のEAはQuantAnalyzerに読み込むか、月次損益から自分で計算します。
MT4はレポートに表示されない
シャープレシオは初心者が最も重視すべき指標ですが、MT4のバックテストレポートには表示されません。
MT4のEAでも、月ごとの損益がわかれば表計算ソフトでシャープレシオを出せます。
A列に月、B列に月次リターン(%)を12か月分(B2〜B13)入力し、空いたセルに次の式を入れます。
=AVERAGE(B2:B13)/STDEV.S(B2:B13)*SQRT(12)上の計算例のEA-Cの数値を入れると2.54、EA-Dなら0.70が表示されます。月次リターンは「その月の損益÷月初の口座残高」で求めます。
バックテストの取引履歴を月ごとに集計すれば、MT4のレポートにない値も手元で確認できます。
MT5はバックテストレポートに表示される
MT5のストラテジーテスターでバックテストすると、結果タブのレポートに「シャープレシオ」が表示されます。ただし計算方法はQuantAnalyzerと同じではないため、MT5の値とQuantAnalyzerの値を横に並べて比べないでください。
QuantAnalyzerで確認する
EAのバックテストレポートをQuantAnalyzerに取り込むと、下のように「Sharpe Ratio」として確認できます。

手順は次の3ステップです。MT4のEAでも、計算をせずに値を確認できます。
- MT4でバックテストを実行し、「レポート」タブで右クリック→「レポートの保存」でHTMLファイルを保存する
- QuantAnalyzerの「Load report」をクリックし、保存したHTMLファイルを選ぶ
- 読み込み後の画面の上段にある「SHARPE RATIO」の欄を見る
上の画面の例では、Sharpe Ratioは0.19です。後述するQuantAnalyzerでの目安(0.1以上で優秀)を上回っています。同じ段にはPROFIT FACTOR(2.71)や% DRAWDOWN(25.04%)も並んでいるので、まとめて確認しておきましょう。
下の「Stats」にあるStagnation in Daysは、残高が高値を更新できなかった最長日数です(この例では232日)。シャープレシオが同じくらいのEAを比べるときは、この日数が短いほうが「谷が続く長さ」の点で安心して運用できます。
複数のEAを比べるときは、バックテストの期間・通貨ペア・ロット・スプレッドの条件をそろえてからレポートを読み込みます。条件が違うレポート同士では、シャープレシオの大小に意味がなくなるためです。
シャープレシオの目安はどれくらい?
シャープレシオの目安は、どの期間のリターンで計算したかによって大きく変わります。投資の本やMT5の値は年率換算が前提で、QuantAnalyzerの値はそれよりずっと小さく出ます。
2つの基準を分けて覚えておくと迷いません。
一般的な目安(年率換算)
この区分は慣習的なもので、公式に決まった基準ではありません。MT5のレポートの値については、MT5の公式ヘルプが1.0以上を「良好(Good)」、3.0以上を「非常に良い(Very good)」と区分しています(年率換算かどうかは書かれていません)。
QuantAnalyzerで見るときの目安
いくつがいいかは人によって意見が分かれますが、QuantAnalyzerで表示される値なら0.1もあれば優秀というのが私の感覚です。
一般的な投資の書籍で「シャープレシオは1以上が良い」とされるのは年率換算した値です。QuantAnalyzerの値は年率換算されていないため小さく出ます(公式フォーラムの管理者回答では、月次で計算し、5%のベンチマークを差し引いています)。基準が違うので混同しないでください。
シャープレシオは条件によって値が変わるため、同じ条件でEA同士を比較するときに見るのが最も効果的です。
併せて読む クオンツアナライザーとは?EAの分析結果の見方と全指標を解説クオンツアナライザー(Quant Analyzer)とは、MT4/MT5のバックテスト結果を分析する無料ツールです。TOTAL PROFIT・プロフィットファクター・SQNスコアなどOverview画面の全指標の意味と見る順番を解説します。
シャープレシオを比較するときの注意
QuantAnalyzerのシャープレシオは、バックテストの初期資金とロットを変えると変化します(計算式は公開されていません)。
- 他のEAと比較するときは、初期資金とロットをすべてのEAで統一する
- 単純に数値が高いから優れているとは言えない。「同条件で」比較する
- 販売ページでシャープレシオを強調していたら、どの条件で計算した値かを確認する
- カーブフィッティングされたバックテストのシャープレシオは意味がない
 カーブフィッティングとは?EAの過剰最適化を見抜く方法と回避策8つカーブフィッティング(過剰最適化)とは、最適化のしすぎで過去の相場にだけ合ったEAになることです。起きる仕組みと8つの回避方法、フォワードテストや販売ページで見抜く確認方法を、目安の数値つきで解説します。
ソルティノレシオなど他の指標との使い分け
シャープレシオの弱点は、利益方向のブレも「リスク」として数えてしまう点です。大きく勝った月が多いEAほど標準偏差がふくらみ、評価が下がります。
この弱点を補うのがソルティノレシオです。分母に、マイナスの月だけから求めた「下方偏差」を使います。
上の計算例で下方偏差を求めると、EA-Cは0.71%、EA-Dは4.45%です。年率のソルティノレシオは、EA-Cが8.16、EA-Dが1.30になりました。下方偏差は、プラスの月を0とみなし、12か月の二乗平均の平方根で求めています。
ソルティノレシオはシャープレシオより大きく出やすいため、2つの数値を同じ目安で比べないように注意します。損失の出方だけを見たいときはソルティノレシオ、全体の安定感を見たいときはシャープレシオと使い分けます。
シャープレシオ単体ではなく、PF・最大ドローダウン・取引回数と合わせて総合的に判断します。
併せて読む プロフィットファクター(PF)とは?EAの理想値・目安と計算方法EAのプロフィットファクター(PF)の理想値は1.2〜1.5が目安。総利益÷総損失の計算方法、勝率・リスクリワードとの関係、2.0超のPFが危ない理由、期待値やリカバリーファクターとの併用まで解説。
シャープレシオに関するよくある質問
EAのシャープレシオについて、目安や確認方法でよく迷うポイントをまとめました。
Q1. シャープレシオとは何ですか?
リターンから無リスク利子率を引き、リターンの標準偏差で割った値です。取ったリスク(ばらつき)に対してどれだけ効率よく稼げたかを示し、値が大きいほど資産曲線がなめらかになります。
Q2. EAのシャープレシオはいくつあればよいですか?
年率換算の値なら1.0以上が良好、2.0以上が優秀が目安です。QuantAnalyzerの値は年率換算より小さく出るため、筆者は0.1以上を優秀と見ています。
Q3. MT4でシャープレシオは確認できますか?
MT4のバックテストレポートには表示されません。QuantAnalyzerにレポートを読み込むか、月次リターンを表計算に入れて「=AVERAGE(B2:B13)/STDEV.S(B2:B13)*SQRT(12)」で計算します。MT5はレポートに表示されます。
Q4. シャープレシオとソルティノレシオの違いは何ですか?
分母が違います。シャープレシオは上下両方のブレ(標準偏差)を、ソルティノレシオはマイナス方向のブレ(下方偏差)だけを使います。ソルティノレシオのほうが値は大きく出やすいため、同じ目安で比べません。
Q5. シャープレシオが高すぎるEAは信用できますか?
バックテストで極端に高い値は、過去データに合わせすぎたカーブフィッティングを疑います。取引回数が少ないと偶然で値がぶれるため、取引回数やフォワードテストの成績とあわせて確認します。
Q6. シャープレシオとプロフィットファクターはどちらを重視すべきですか?
どちらか一方ではなく併用します。PFは総利益÷総損失で稼ぐ効率を、シャープレシオは損益のばらつきを見ます。PFが高くてもばらつきが大きいEAは、シャープレシオが低くなります。
まとめ
- シャープレシオは「儲け」と「リスク(ばらつき)」のバランスを見る指標。資産曲線のなめらかさを数値化したもの
- 高いほど安定して増え、メンタルにも優しい。初心者が最も重視すべき指標
- MT4のレポートには出ないので、QuantAnalyzerか表計算で確認する。MT5はレポートに表示される
- 目安は年率換算で1.0以上が良好、2.0以上が優秀。QuantAnalyzerの値なら0.1以上で優秀
- 初期資金とロットを統一して同条件で比較する。カーブフィッティングされたテストでは意味がない
- PF・最大DD・取引回数と組み合わせて判断する。損失の出方だけを見たいときはソルティノレシオを使う


